+180%
maggiorazione del costo per investimenti fino a 2,5 milioni di euro
43,2%
risparmio fiscale effettivo con IRES al 24% sulla prima fascia
30/09/2028
termine per effettuare gli investimenti agevolati
OPC UA • MQTT
interconnessione con i sistemi aziendali: requisito obbligatorio
01 Il quadro 2026 – 2028
Con la fine del PNRR si chiude la parentesi dei crediti d’imposta Transizione 4.0 e 5.0. La Legge di Bilancio 2026 (L. 199/2025) torna allo schema dell’iperammortamento: il beneficio non è più un credito da compensare, ma una maggiorazione del costo ammortizzabile che riduce l’imponibile IRES/IRPEF. Non è più richiesta la certificazione del risparmio energetico prevista da Transizione 5.0.
31/12/2025
Fine dei crediti d’imposta Transizione 4.0 e 5.0
01/01/2026
Decorrenza del Nuovo Iperammortamento (L. 199/2025)
12/06/2026
Apertura piattaforma GSE: comunicazioni preventive
21/07/2026
Attiva la comunicazione di conferma (acconto 20%)
30/09/2028
Termine per effettuare gli investimenti
15/11/2028
Termine per la comunicazione di completamento
02 Nuovo Iperammortamento
Il costo di acquisto dei beni nuovi viene maggiorato ai soli fini IRES/IRPEF (non IRAP) e dedotto tramite le quote di ammortamento o i canoni di leasing. La maggiorazione decresce per scaglioni di investimento complessivo.
Fino a 2,5 M€
+180%
risparmio fiscale effettivo
43,2% con IRES 24%
Da 2,5 a 10 M€
+100%
risparmio fiscale effettivo
24% con IRES 24%
Da 10 a 20 M€
+50%
risparmio fiscale effettivo
12% con IRES 24%
Esempio: investimento di 500.000 € in automazione interconnessa → deduzione aggiuntiva di 900.000 € → minori imposte IRES per 216.000 €, distribuite lungo il periodo di ammortamento. In caso di perdita fiscale il beneficio si riporta agli esercizi successivi.
Prenotazione dell’investimento previsto, dall’Area Clienti GSE (SPID / CIE).
Entro 60 giorni dall’esito positivo, con il pagamento di almeno il 20% del costo.
Dopo l’interconnessione e la perizia, entro il 15/11/2028.
Comunicazioni periodiche al GSE e conservazione della documentazione.
03 Energia e sostenibilità
Concluso Transizione 5.0, gli investimenti energetici trovano spazio in tre canali. In tutti i casi la misura dei consumi è il punto di partenza: per dimensionare l’intervento, documentare i risultati e gestire l’energia nel tempo.
Impianti fotovoltaici in autoconsumo e sistemi di accumulo a servizio delle strutture produttive. Moduli di produzione UE ad alta efficienza (celle ≥ 23,5% o bifacciali/tandem ≥ 24%, registro ENEA); producibilità entro il 105% del fabbisogno.
Gestito dal GSE (DM 7 agosto 2025): incentivi per efficienza energetica degli edifici produttivi, building automation, pompe di calore e rinnovabili termiche. Comunicazione preliminare al GSE prima di avviare i lavori.
Titoli di efficienza energetica riconosciuti sul risparmio effettivamente conseguito e misurato nei processi industriali: la misura continua dei consumi è indispensabile.
04 Altri strumenti
| Strumento | A cosa serve | Beneficio |
|---|---|---|
| Nuova Sabatini | Finanziamento o leasing per l’acquisto di beni strumentali (20.000 € – 4 M€, fino a 5 anni) | Contributo sugli interessi calcolato al 3,575% per investimenti 4.0 e green (2,75% ordinari). Rifinanziata con 650 M€ per il 2026-2027 |
| ZES Unica Mezzogiorno | Investimenti in beni strumentali e strutture produttive nelle regioni del Sud | Credito d’imposta, cumulabile con l’iperammortamento nei limiti degli aiuti a finalità regionale |
| Credito R&S, innovazione e design | Ricerca, sviluppo e innovazione tecnologica propedeutici a nuovi prodotti e processi | Credito d’imposta con aliquote rideterminate |
| SIMEST | Transizione digitale ed ecologica, internazionalizzazione delle PMI | Finanziamenti a tasso agevolato con quota a fondo perduto |
Cumulabilità: l’iperammortamento si calcola sul costo al netto di eventuali contributi; non è cumulabile con Transizione 4.0 o 5.0 sullo stesso bene.
05 Soluzioni SENECA
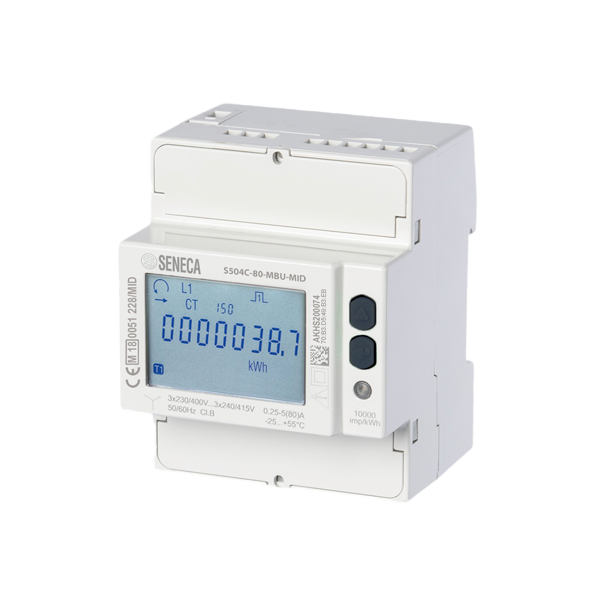
SENECA progetta e produce in Italia dispositivi per acquisire, misurare, convertire e trasmettere i segnali industriali verso PLC, SCADA, MES, ERP e cloud. Sono i mattoni con cui macchine e impianti soddisfano il requisito di interconnessione e il monitoraggio dei consumi.
| Famiglia | TCP-IP | Industrial Ethernet | OPC UA | MQTT(s) | HTTP Post | Web API / Cloud | FTP / HTTPS / SMTP / SNMP | VPN / remoto | Wireless |
|---|---|---|---|---|---|---|---|---|---|
| Gateway Edge IIoT | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | |
| CPU / RTU IEC 61131-3 | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | ||
| Datalogger | ✓ | ✓ | ✓ | ✓ | |||||
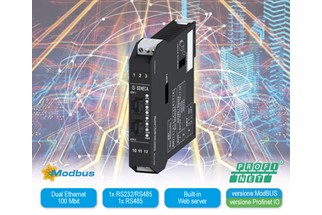
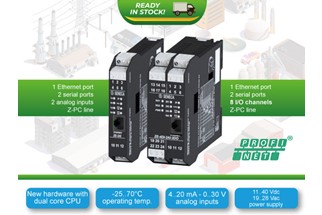
| Moduli I/O Ethernet / Profinet | ✓ | ✓ | |||||||
| Gateway convertitori di protocollo | ✓ | ✓ | |||||||
| Analizzatori di rete | ✓ | ✓ | |||||||
| Contatori di energia | ✓ | ||||||||
| MyALARM3 (cloud) | ✓ | ||||||||
| Moduli radio | ✓ |
Fonte: Catalogo Generale SENECA, sezione “Prodotti interconnessi e green”. L’ammissibilità di ogni bene all’agevolazione va attestata nella perizia tecnica.
06 FAQ
Transizione 4.0 e 5.0 riconoscevano un credito d’imposta; il Nuovo Iperammortamento maggiora invece il costo deducibile del bene. Non serve più certificare una riduzione dei consumi energetici, mentre restano centrali l’interconnessione e la perizia.
Secondo l’art. 109 del TUIR, di norma alla consegna del bene (non all’ordine). La consegna deve avvenire tra il 1° gennaio 2026 e il 30 settembre 2028.
Sistemi di misura, monitoraggio e controllo, gateway e componenti di interconnessione possono rientrare nei beni agevolabili o rendere interconnessa una macchina agevolata. La valutazione spetta al perito che assevera l’investimento; SENECA fornisce le schede tecniche e le informazioni sui protocolli necessarie.
Il bene deve scambiare informazioni in modo bidirezionale con il sistema aziendale di gestione della produzione (ERP, MES, SCADA) o con la rete di fornitura, tramite protocolli standard come OPC UA, MQTT o Modbus TCP, ed essere identificato univocamente in rete.
No, per la generalità dei beni il vincolo è stato eliminato dal DL 38/2026 (convertito dalla L. 88/2026) con effetto dal 1° gennaio 2026. Resta per i moduli fotovoltaici, che devono essere di produzione UE e iscritti al registro ENEA.
L’allegato V comprende software come MES, SCADA, IA, carbon footprint e Passaporto Digitale del Prodotto. Per i software in abbonamento (SaaS) il tema è ancora in valutazione: conviene verificare caso per caso con il consulente.
Sì. Servono una perizia tecnica asseverata (ingegnere, perito industriale o ente accreditato) e la certificazione contabile delle spese da parte di un revisore legale. L’autodichiarazione non è ammessa, nemmeno per importi ridotti.
Sì, Nuova Sabatini e iperammortamento sono cumulabili: l’iperammortamento si calcola sul costo al netto dei contributi ricevuti. Per gli investimenti 4.0 e green il contributo Sabatini è calcolato a un tasso maggiorato.
Informazioni di carattere generale aggiornate a ottobre 2026 (L. 199/2025, DM attuativo 7 maggio 2026, DL 38/2026 conv. L. 88/2026, DM 7 agosto 2025). Non costituiscono consulenza fiscale: per la valutazione del singolo investimento rivolgersi al proprio consulente. Fonti ufficiali: MIMIT • GSE